


05 OCTOMBRIE 2026
Asigurarea locuinței la bloc: de ce este importantă chiar dacă nu ești într-o zonă seismică
Cele mai frecvente daune la bloc vin de la vecini și instalații, nu de la cutremure. Află ce riscuri poate acoperi asigurarea locuinței și ce trebuie să verifici înainte de a încheia un contract de asigurare.
Cele mai frecvente daune într-un apartament la bloc nu vin din cutremure, ci din inundațiile de la vecini, avariile la instalații și incendiile locale. Asigurarea locuinței de la General Asigurări acoperă structura, instalațiile, mobilierul și echipamentele electronice din apartament — protecția se stabilește element cu element, pentru situația ta concretă.
De ce ai nevoie de asigurare la bloc
Mulți cred că asigurarea de locuință este necesară doar pentru casele la sol sau pentru zonele seismice. În realitate, un apartament la bloc este la fel de vulnerabil — doar în fața altor riscuri. Daunele majore care distrug un apartament și bunurile din interior vin de cele mai multe ori din avarii la instalații, incendii locale sau acțiunile neprevăzute ale vecinilor, nu din cutremure.
Ce se poate asigura într-un apartament
- structura locuinței (pereți, pardoseală, tavan, elementele fixe);
- instalațiile și dotările (electrice, sanitare, de încălzire);
- mobilierul și obiectele mobile;
- echipamentele electronice.
Atenție: Fiecare element se specifică în contract, în funcție de ce ai în apartament și ce riscuri vrei să acoperi — nu este o poliță generală semnată „în orb". Poți asigura și doar câteva bunuri, nu neapărat tot apartamentul: de exemplu, doar finisajele și tehnica, dacă asta contează cel mai mult pentru tine.
Ce riscuri acoperă polița
Riscurile principale: incendiu sau explozie, trăsnet, cutremur, acte de vandalism, furt prin efracție și scurgeri de apă din instalații, conducte sau rezervoare. În funcție de contract, se pot adăuga și alte riscuri: revolte și mișcări de protest, impactul cu vehicule sau aeronave, căderea unor obiecte (copaci, crengi, antene), acțiunea animalelor, furtuna și apa de ploaie. Combinația exactă de riscuri și limitele de despăgubire le stabilești la încheiere — detalii pe pagina asigurării locuinței.
Ce nu acoperă polița și alte condiții de reținut
Ca la orice asigurare de bunuri, există și limite. Polița nu acoperă: bunurile neindicate în contract sau a căror valoare și proprietate nu pot fi dovedite; covoarele și alte învelișuri mobile de podea; piscinele amplasate deasupra solului, plantele și copacii; bijuteriile peste limitele stabilite în poliță, pietrele prețioase neprelucrate, banii și hârtiile de valoare, autovehiculele; bunurile deteriorate dinainte de încheierea asigurării, destinate demolării sau cu o uzură de peste 60%; bunurile folosite pentru obținerea de profit, în cadrul unei activități comerciale.
Pentru riscul de cutremur se aplică o franșiză necondiționată minimă, stabilită separat de asigurător; pentru celelalte riscuri, franșiza este cea indicată în poliță. Un detaliu practic de reținut: dacă locuința rămâne nelocuită mai mult de 30 de zile consecutive fără acordul prealabil al asigurătorului, acoperirea se limitează la riscurile permise expres de contract — util de știut dacă pleci într-o vacanță lungă sau lucrezi în străinătate o perioadă.
Suma asigurată se stabilește separat pentru secțiunile „Locuință" și „Bunuri casnice", pe baza valorii reale a bunurilor tale. Despăgubirea nu poate depăși această sumă — dacă valoarea reală la data daunei este mai mare, despăgubirea se calculează proporțional.
Apa de la vecini și incendiile: riscurile reale ale blocului
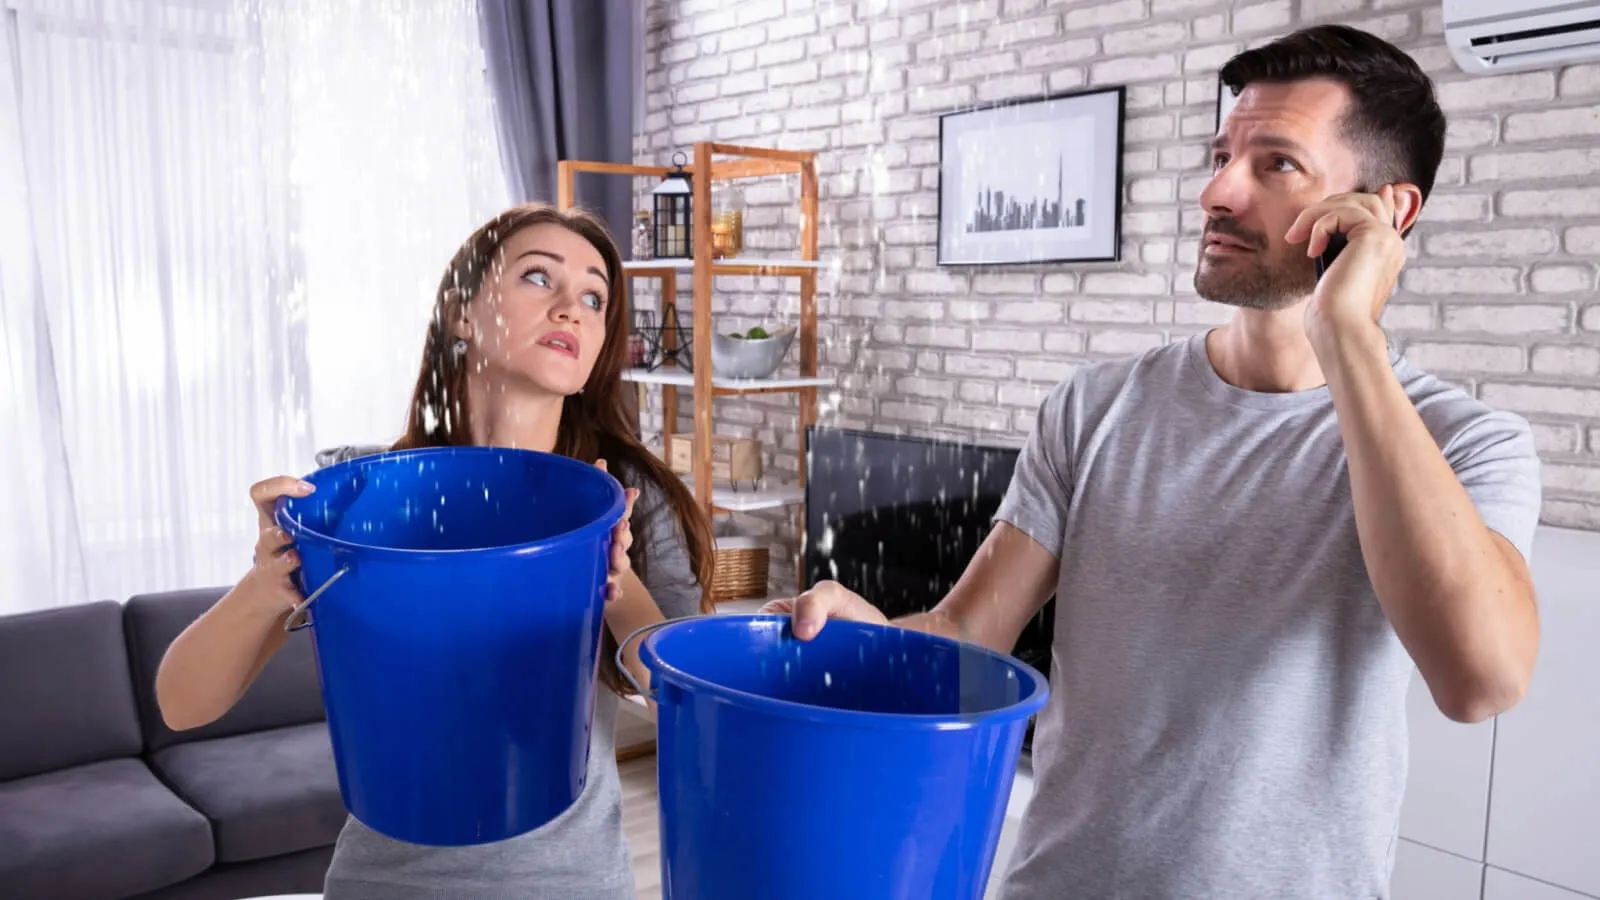
La etaj e ușor să te simți protejat de fenomenele naturale. Dar vulnerabilitatea unui apartament la bloc este diferită de a unei case la sol — nu mai mică.
Apa de la vecinii de sus este inamicul numărul unu. O țeavă spartă la etajul superior îți poate inunda complet locuința în timp ce ești la serviciu. Polița acoperă atât reparația instalațiilor afectate, cât și restaurarea finisajelor și a mobilierului deteriorat.
Incendiile la bloc se propagă rapid. Sursa poate fi în apartamentul tău sau la vecin — daunele produse de fum și de temperatura ridicată pot fi serioase chiar dacă flăcările nu ajung direct la tine.
Ce trebuie să știi despre durata poliței
Contractul de asigurare a locuinței se încheie, de regulă, pe 12 luni, cu posibilitate de reînnoire. Reține data de expirare — dacă nu achiți la termen prima sau rata convenită, acoperirea se poate suspenda sau înceta, potrivit condițiilor din contract.
Întrebări frecvente
1. Este obligatorie asigurarea locuinței la bloc?
Nu, este o asigurare facultativă. Dar, având în vedere frecvența avariilor casnice (scurgeri, scurtcircuite, incendii), rămâne o protecție practică pentru buget.
2. Polița acoperă paguba produsă de vecini, dacă ei sunt vinovați?
Da — dacă inundația sau altă pagubă este produsă din vina vecinilor, polița ta de asigurare a locuinței acoperă restaurarea apartamentului și a bunurilor tale, indiferent dacă recuperezi sau nu ceva separat de la vinovat.
3. Ce trebuie să fac dacă locuința sau bunurile asigurate sunt afectate?
Ia măsuri pentru salvarea bunurilor și limitarea pagubei, apoi anunță imediat asigurătorul și autoritățile competente, conform termenelor din contract. Păstrează bunurile deteriorate până la examinarea lor, permite constatarea daunei și prezintă documentele solicitate despre eveniment și pagube.
4. Pot asigura doar câteva bunuri, nu tot apartamentul?
Da, setul de bunuri și riscuri asigurate se stabilește individual în contract — te poți limita, de exemplu, doar la finisaje și echipamente electronice.
Ai grijă de protecție din timp
O avarie la vecini, un scurtcircuit sau o țeavă spartă rareori se întâmplă „când e convenabil" — iar refacerea finisajelor și înlocuirea mobilierului costă vizibil mai mult decât prima poliței. Este mai rațional să încheiei protecția din timp, nu după ce s-a produs paguba.
Încheie asigurarea locuinței online sau cere o consultație, ca să alegi acoperirea potrivită apartamentului tău — echipa General Asigurări te ajută să clarifici detaliile.
Articole recente
Articole similare
01 OCTOMBRIE 2026
Tipurile de asigurări din Moldova: ce este obligatoriu și ce îți trebuie de fapt
Ce asigurări există în Moldova și care îți trebuie: obligatorii și facultative, pentru mașină, călătorii, sănătate, locuință și afaceri. Ghid simplu.
28 SEPTEMBRIE 2026
Cu mașina peste hotare: checklist complet și Cartea Verde
Ce acte și echipamente iei la drum peste hotare, ce acoperă Cartea Verde și ce faci dacă ai un accident în străinătate, pas cu pas.
24 SEPTEMBRIE 2026
Cum îți protejezi familia în vacanță: asigurarea medicală de călătorie
Ce acoperă asigurarea de călătorie TRAVEL Standard, ce nu acoperă, cum alegi zona potrivită (A–E) și ce faci la un eveniment medical în vacanță.