


05 ОКТЯБРЯ 2026 Г.
Страхование квартиры в многоквартирном доме: зачем оно нужно, даже если ты не в сейсмозоне
Чаще всего квартиру портят не землетрясения, а соседи сверху и аварии труб. Узнай, какие риски может покрывать страхование жилья и на что обратить внимание перед заключением договора страхования.
Чаще всего квартире вредят не землетрясения, а затопления от соседей, аварии труб и локальные пожары. Страхование жилья от General Asigurări покрывает конструкцию, инженерные системы, мебель и электронику в квартире — защита выбирается по каждому пункту отдельно, под твою конкретную ситуацию.
Зачем страховка нужна в многоквартирном доме
Многие считают, что страхование жилья нужно только частным домам или сейсмоопасным зонам. На деле квартира уязвима не меньше — просто перед другими рисками. Крупный ущерб, который портит квартиру и вещи внутри, чаще всего приходит от аварий коммуникаций, локальных пожаров и непредвиденных действий соседей, а не от землетрясений.
Что можно застраховать в квартире
- конструктивные элементы (стены, пол, потолок, встроенные конструкции);
- инженерные системы и оснащение (электрика, сантехника, отопление);
- мебель и движимое имущество;
- электронную технику.
Важно: Каждый пункт фиксируется в договоре — в зависимости от того, что именно есть в твоей квартире и какие риски ты хочешь покрыть. Это не «общий полис вслепую». Можно застраховать и только часть имущества, не всю квартиру целиком: например, только отделку и технику, если для тебя это важнее всего.
Какие риски покрывает полис
Основные риски: пожар или взрыв, удар молнии, землетрясение, вандализм, кража со взломом и протечка воды из систем, труб или резервуаров. По договору можно добавить и другие риски: массовые беспорядки, наезд транспорта или падение летательных аппаратов, падение предметов (деревьев, веток, антенн), действия животных, шторм и ливневые дожди. Точный набор рисков и лимиты возмещения фиксируются при заключении — подробнее на странице страхования жилья.
Что не покрывает полис и другие условия, которые стоит запомнить
Как и в любом имущественном страховании, здесь есть свои границы. Полис не покрывает: имущество, не указанное в договоре, или то, чью стоимость и принадлежность нельзя подтвердить; ковры и другие съемные напольные покрытия; бассейны, установленные над землей, растения и деревья; ювелирные украшения сверх лимитов, установленных в полисе, необработанные драгоценные камни, деньги и ценные бумаги, автомобили; имущество, поврежденное еще до заключения страховки, предназначенное под снос или изношенное более чем на 60%; имущество, используемое для получения прибыли в рамках коммерческой деятельности.
Для риска землетрясения применяется минимальная безусловная франшиза, установленная страховщиком отдельно; для остальных рисков франшиза указана в полисе. Практическая деталь, которую стоит запомнить: если квартира остается нежилой больше 30 дней подряд без предварительного согласия страховщика, покрытие ограничивается только теми рисками, что прямо разрешены договором, — это важно знать, если уезжаешь в длительный отпуск или работаешь за границей.
Страховая сумма устанавливается отдельно для разделов «Жилье» и «Домашнее имущество» — на основе реальной стоимости твоего имущества. Возмещение не может превышать эту сумму: если на момент ущерба реальная стоимость выше, возмещение считается пропорционально.
Вода от соседей и пожары: реальные риски многоэтажки
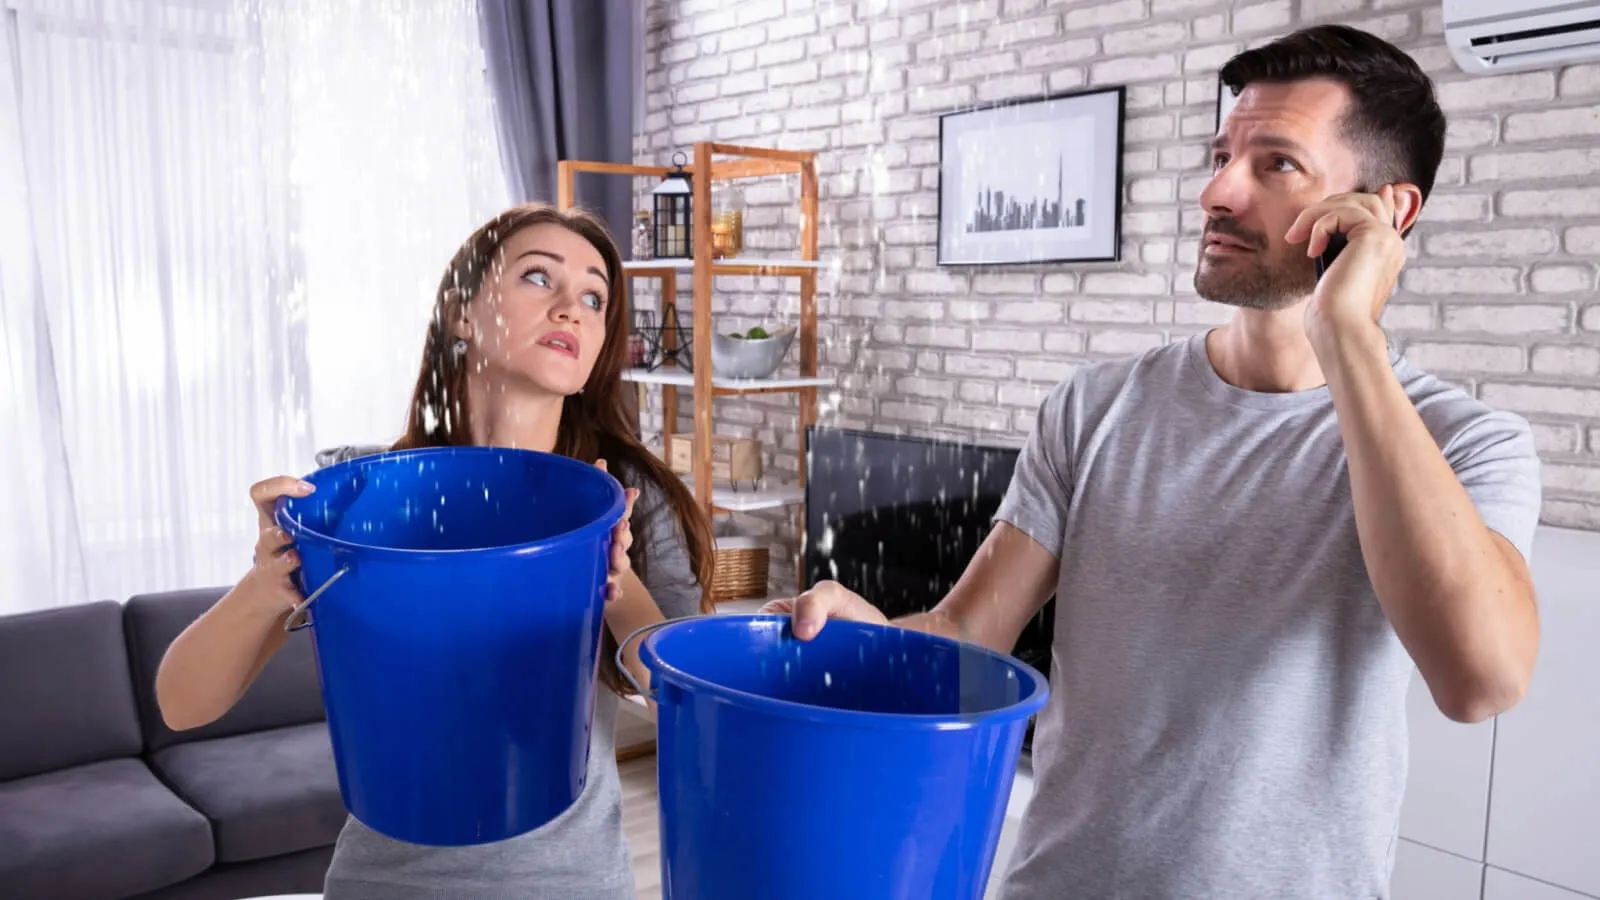
Живя на этаже, легко почувствовать себя защищенным от стихии. Но уязвимость квартиры в блоке — просто другая, чем у дома на земле, а не меньшая.
Вода от соседей сверху — враг номер один. Прорванная труба этажом выше может полностью затопить твою квартиру, пока ты на работе. Полис покрывает и ремонт поврежденных инженерных систем, и восстановление отделки и пострадавшей мебели.
Пожары в многоквартирном доме распространяются быстро. Источник может быть как в твоей квартире, так и у соседей — ущерб от дыма и высокой температуры бывает серьезным, даже если открытое пламя до тебя не дошло.
Что нужно знать о сроке полиса
Договор страхования жилья заключается, как правило, на 12 месяцев с возможностью продления. Держи в поле зрения дату окончания — если премия или очередной взнос не оплачены вовремя, действие полиса может быть приостановлено или прекращено согласно условиям договора.
Частые вопросы
1. Обязательно ли страховать квартиру в многоквартирном доме?
Нет, это добровольное страхование. Но с учетом частоты бытовых аварий (протечки, короткие замыкания, пожары) оно остается практичной защитой бюджета.
2. Покрывает ли полис ущерб от соседей, если виноваты они?
Да — если затопление или другой ущерб причинен по вине соседей, твой полис страхования жилья покрывает восстановление квартиры и имущества, независимо от того, взыщешь ли ты что-то с виновника отдельно.
3. Что делать, если повреждено моё застрахованное жильё или имущество?
Прими меры для сохранения застрахованного имущества и уменьшения ущерба, затем незамедлительно сообщи о происшествии страховщику и компетентным органам, соблюдая сроки, предусмотренные договором страхования. Сохрани повреждённое имущество до его осмотра, обеспечь возможность осмотра и оценки ущерба, а также предоставь запрошенные документы о происшествии и причинённом ущербе.
4. Можно ли застраховать только отдельные вещи, а не всю квартиру целиком?
Да, набор застрахованных объектов и рисков фиксируется индивидуально в договоре — можно ограничиться, например, только отделкой и техникой.
Позаботься о защите заранее
Авария у соседей, короткое замыкание или протечка трубы редко происходят «когда удобно» — а восстановление отделки и замена мебели обходятся ощутимо дороже, чем стоимость полиса. Особенно ощутимо это в квартирах с недавним ремонтом или дорогой техникой: восстановление отнимает не только деньги, но и время и нервы, которых после аварии и так не хватает. Разумно оформить защиту заранее, а не после происшествия.
Оформи страхование жилья онлайн или запроси консультацию, чтобы подобрать покрытие именно под твою квартиру — команда General Asigurări поможет разобраться в деталях.
Недавние статьи
Похожие статьи
01 ОКТЯБРЯ 2026 Г.
Виды страхования в Молдове: что обязательно и что действительно нужно
Какие страховки существуют в Молдове и какая нужна тебе: обязательные и добровольные, для машины, поездок, здоровья, жилья и бизнеса. Простой гид.
28 СЕНТЯБРЯ 2026 Г.
На машине за границу: полный чеклист и Зеленая Карта
Что взять в дорогу за границу: документы, Зеленая Карта, обязательное оборудование по странам и порядок действий при ДТП.
24 СЕНТЯБРЯ 2026 Г.
Как защитить семью в отпуске: медицинская страховка для путешествий
Что покрывает полис TRAVEL Standard, чего не покрывает, как выбрать зону под направление (A–E) и что делать при страховом случае в отпуске.